儘管荷莫茲危機,中東化學品仍保有成本優勢
儘管伊朗戰爭與荷莫茲海峽危機持續,中東低成本的聚合物生產仍保有長期優勢。買家雖分散供應,但低價仍是採購的主要考量,美國化學品商短期受惠。
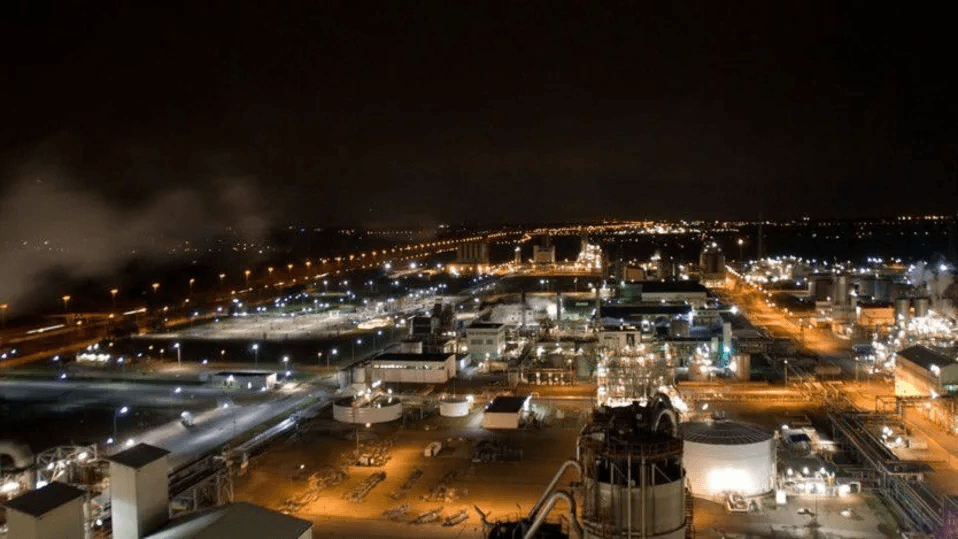
儘管荷莫茲危機,中東化學品仍保有成本優勢
儘管伊朗戰爭與荷莫茲海峽危機持續,中東低成本的化學品生產,預期仍將保有其長期優勢。
由於波斯灣工業基礎目前受到限制,聚合物的採購來源正出現短期轉移,這對美國化學品公司有利。
然而,根據產業分析師與高層主管向路透社表示,從長期來看,中東仍有可能留住其買家基礎,因為它仍具備兩項在全球市場保持競爭力的關鍵條件:龐大的生產基地,以及最重要的低成本生產能力,其所依靠的是充足的石腦油(naphtha)供應。
自今年2月伊朗戰爭爆發以來,許多買家因中東危機以及經由荷莫茲海峽收到的貨量減少,而開始分散聚合物的供應來源。
但許多客戶視這種分散策略為應對當前危機的保護措施,而非長期的替代方案,因為對大多數買家而言,中東聚合物的低價勝過供應風險。
因此,儘管荷莫茲危機持續,中東的成本優勢依然是關鍵驅動因素。
晨星(Morningstar)分析師 Christian Flemming 告訴路透社,買家的採購決策依然以價格為主。
儘管供應中斷促使買家分散供應來源,化學品巨頭巴斯夫(BASF)的發言人向該媒體表示,目前中東的瓶頸,不太可能削弱海灣生產商在聚合物市場的長期重要性與優勢。
中東是全球最大的聚乙烯(polyethylene)出口國,聚乙烯也是全球使用最廣泛的塑膠。
根據國際貿易出版社(International Trader Publications)今年稍早公布的數據,2025年中東的聚乙烯出口量占全球出口總量的43%。在全球聚乙烯出口總量為4,380萬噸的情況下,中東出口了1,870萬噸。
北美是去年第二大聚乙烯出口地區,出口量為1,560萬噸。國際貿易出版社指出,由於北美擁有穩定的原料供應與充足的產能,預計將填補部分因荷莫茲危機而產生的供應缺口。
聯合國在8月的一項分析中指出,在關鍵的12項大宗商品與材料中,中東的聚丙烯(polypropylene)出口受戰爭影響最小,2025年4月至2026年4月間僅下降24%。
相較之下,中東整體出口量下降54%,液化天然氣(LNG)出口暴跌95%,尿素出貨量減少83%,甲醇下降80%,氨出口則大跌75%。
不過,整體而言,受戰爭影響,聚乙烯與聚丙烯(僅次於聚乙烯、全球第二廣泛使用的大宗塑膠商品)的價格自3月以來已上漲逾50%。
中東廉價且充足的原料,加上塑膠價格飆升,使美國化學品生產商成為全球競爭中的當前贏家。伊朗戰爭正限制了其他依賴中東供應地區的原料與產能。
亞洲的高成本石化製造商今年初已宣布縮減產能運轉,因為他們的石腦油供應不是價格過高,就是被困在荷莫茲海峽。歐洲化學工業則持續承受高能源成本的壓力,自2022年能源危機以來,一直在進行產業重整與閒置產能。
以美國龐大的陶氏化學(Dow)為例,該公司第二季包裝與特種塑膠部門的淨銷售額達64億美元,較去年同期成長27%。
陶氏化學財務長 Jeff Tate 在7月的第二季財報電話會議上表示:「這主要是受聚乙烯價格上漲所帶動,使當地價格上漲逾40%。」
本文僅供參考,不構成財務建議。投資涉及風險,包括可能的本金損失。投資前請進行充分的盡職調查並諮詢合格財務顧問。

Jason Wu
華爾街金融分析師,專注於宏觀經濟趨勢與市場動態研究