聯準會因害怕出錯而放任矽谷銀行崩潰
獨立報告揭示聯準會監管人員早在矽谷銀行倒閉前一年就已知其風險,卻因風險厭惡文化而選擇不作為。社群媒體並未引發銀行擠提潮。
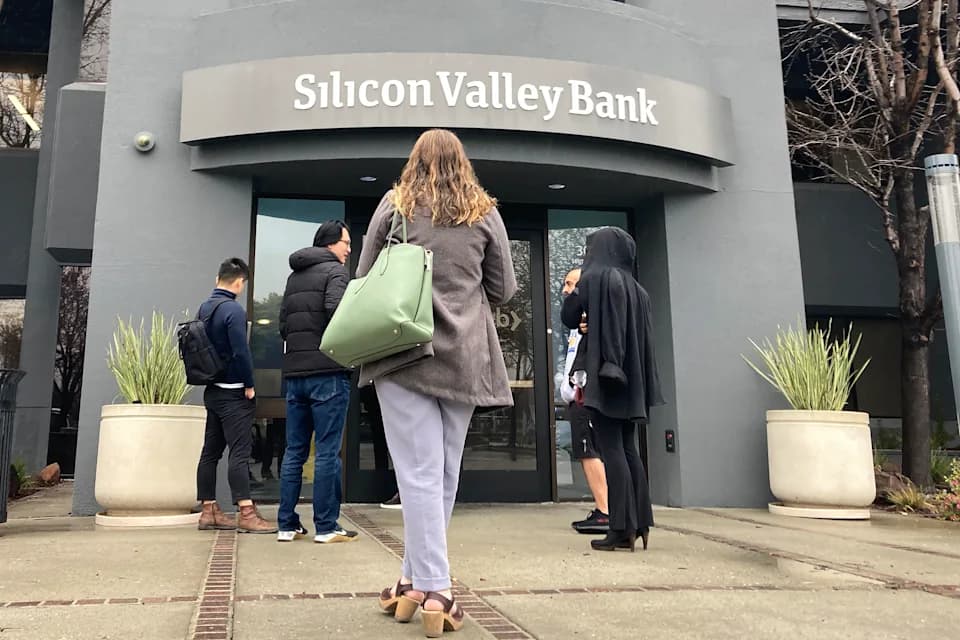
聯準會因害怕出錯而放任矽谷銀行崩潰,報告發現
矽谷銀行倒閉已超過3年半,一份獨立第三方報告發現,社群媒體並未推波助瀾地導致這家區域銀行擠提潮,更發現監管機構早已知曉其脆弱之處,卻因害怕判斷錯誤而選擇不作為。
由聯邦準備委員會監督副主席米歇爾·鮑曼(Michelle Bowman)委託的報告中,星靈諮詢集團(Starling Advisory Group)的審查描述了一種癱瘓的風險厭惡文化如何導致美國第二大銀行倒閉在緩慢的過程中發生。儘管監管機構在矽谷銀行倒閉前整整一年就發現了其致命脆弱之處,守門人們卻選擇了不作為,而非承擔專業風險去做出不完美的判斷。
矽谷銀行於2023年3月10日倒閉,被一波擠提所觸發,迫使聯邦監管機構接管該機構。該銀行主要服務科技新創企業、風險投資公司和醫療保健公司,這些公司在該行存放了大量現金。利用其未借出的資金,矽谷銀行在利率接近零時大量購買了數十億美元的長期美國國債和抵押貸款支持證券,將自己鎖定在非常低的收益率中。
當聯準會在2022年全年及2023年初積極提高利率時,矽谷銀行正面臨其債券投資組合中的巨大虧損。隨著利率上升,客戶開始從銀行提取資金以應付自身開支,銀行被迫以虧損價格出售其債券投資組合以滿足贖回,並表示將籌措資本以滿足更多贖回義務。這嚇到了存款人,促使他們提取資金。
監管機構很早就知道這些風險
根據新報告,聯準會監管人員早在2022年3月就已知道或應該知道這些脆弱之處。儘管如此,監管人員並未採取迅速果決的行動,鼓勵或要求矽谷銀行降低其利率風險或集中脆弱之處。
報告發現,導致監管不作為的重要因素是長期存在的風險厭惡文化。工作人員認為,除非他們確信某項行動完全正確,否則不採取行動在個人層面上更安全。
對決策權的不明確性加劇了這種風險厭惡文化:監管人員不確定誰能提供確定某項行動正確的確定性。
「我們正在直面這個文化問題,」鮑曼表示。「這次審查揭示,太多員工認為不採取行動在個人層面上比冒著採取錯誤行動的風險更安全。」
改進監管程序
鮑曼表示,今後檢查小組將每月直接向監督負責人和各自儲備銀行的主管提交報告。這些報告將確定檢查官不確定的任何監管問題或關切。
「美國人民應該擁有一個安全、穩健且有韌性的銀行系統,」鮑曼表示。「他們應該擁有不斷評估銀行系統以識別脆弱之處的監督者,以及在發現重大脆弱之處時有意願迅速果決地採取行動的意願。他們也應該擁有不害怕以我們應用於監管機構所監察機構相同的嚴格程度來檢視自身缺點的領導者。」
社群媒體並未引發銀行擠提潮
雖然許多人聲稱社群媒體推波助瀾地導致了矽谷銀行的擠提潮,但獨立審查發現,這些聲稱中沒有任何一項做出了實質性證實。根據星靈諮詢的要求,查爾斯河協會(Charles River Associates)分析了這一聲稱,並得出結論,社群媒體並未觸發矽谷銀行的銀行擠提潮,也沒有證據表明社群媒體加速了擠提潮。
在其他發現中,他們確定了96%的關於矽谷銀行擠提潮的社群媒體討論都出現在矽谷銀行倒閉不可避免之後。
本文為原創撰寫的市場分析,基於公開財經新聞與經濟數據整理而成。內容僅供教育與參考用途,不構成投資建議,投資前請自行評估風險並諮詢專業意見。

Jason Wu
華爾街金融分析師,專注於宏觀經濟趨勢與市場動態研究