Cathie Wood 避開美光,美光多頭或許該慶祝
Cathie Wood 警告記憶體價格可能崩跌並點名中國競爭,但美光與客戶簽下長期合約,前瞻本益比僅約5倍,市場或許已將週期風險充分反映。
Cathie Wood 避開美光,美光多頭或許該慶祝
Cathie Wood 並不看好記憶體晶片的榮景。10月13日,這位 ARK Invest 執行長在香港對投資人發表談話時表示,她的基金避開傳統記憶體製造商。她的理由與多數記憶體股的質疑者相同:當供給超過需求時,價格可能崩跌。「趨勢是向上的,但週期非常殘酷。」
不過,她更大的擔憂在於中國。她警告,若再有幾家中國競爭者進場,價格波動可能更加劇烈。她發表這些言論時,美光科技(MU)股價已隨整體晶片股拋售而下滑。
美光已經為此做好準備
Wood 的擔憂不無道理。記憶體產業歷來經歷過榮景與慘烈的價格崩跌。中國的長鑫存儲(CXMT)也在擴產,部分中國 AI 晶片商已開始測試其高頻寬記憶體。我先前曾撰文談過中國記憶體崛起對 Sandisk(SNDK)投資人的威脅,但這一次,我認為美光的防護更為周全。首先,它的業務比 Sandisk 更多元。更重要的是,美光在9月30日的財報電話會議上表示,已與客戶簽訂26份長期合約,涵蓋截至2030年、超過35%的營收。這些合約包含約1,500億美元的未來合約營收,其中客戶已預付320億美元,多數以現金保證金的形式支付。財務長 Mark Murphy 補充,即使以合約中最低的價格計算,美光預期的利潤率仍會高於過去任何一個高點。這不能終結週期,但能為股價築起一道底線。
如同我先前所寫,美光股票的關鍵問題在於,投資人是否會停止把它視為一家典型的週期性公司。這類合約,正是可能促成這種轉變的因素。
關於美光股票
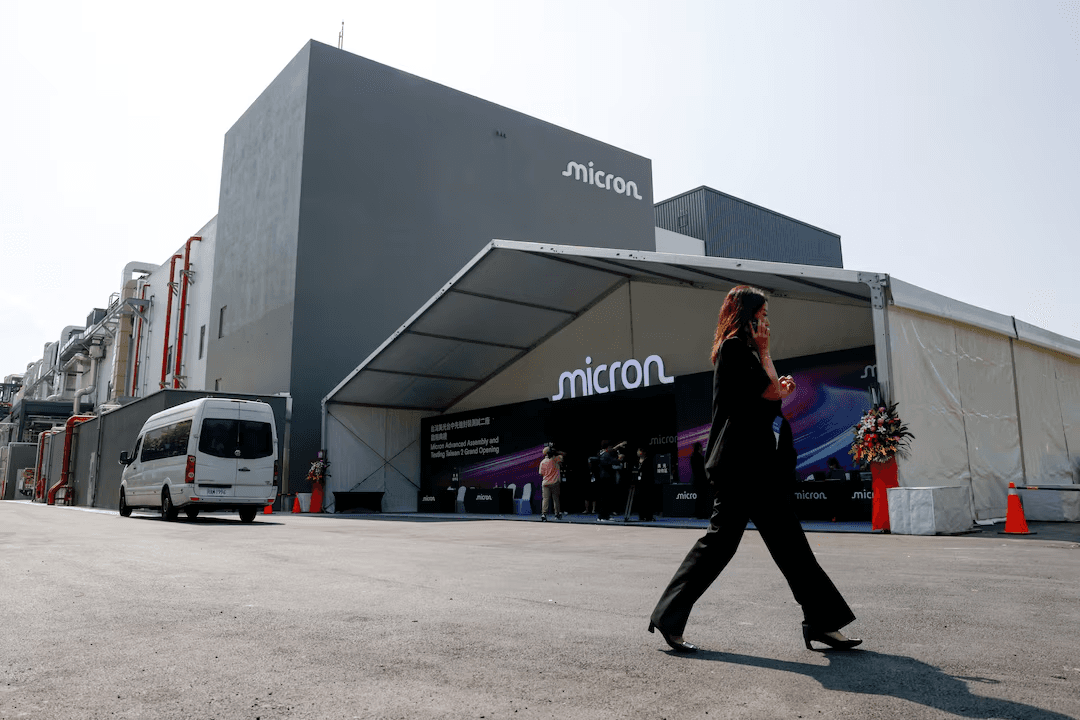
美光生產用於資料中心、個人電腦、智慧型手機與汽車的記憶體和儲存晶片,其中包括 AI 處理器所使用的高頻寬記憶體。公司與主要客戶簽訂的長期合約,使其有別於過去的記憶體週期,也是 Wood 警告所引發辯論的關鍵。美光成立於1978年,總部位於愛達荷州的波伊西。
估值已反映大量疑慮
美光的估值顯示,投資人已存有相當多的疑慮。以非GAAP計算的前瞻本益比為 5.41 倍,比其五年平均值 74.25 倍低約93%。不過,這個平均值其實有些誤導,因為它被獲利微薄的低谷年份拉高。前瞻股價營收比為 3.92 倍,比其平均值低約6%。分析師預估,今年每股盈餘將成長約133%,明年成長17%,到2030財年則會下滑約32%。換言之,華爾街自己的預測已經納入了 Wood 所警告的那種下行週期。公司資產負債表穩健,現金比債務多出約380億美元。對投資人而言,以約5倍的本益比來看,大部分的週期風險似乎已經反映在股價上。
美光預期再創營收紀錄
美光於9月30日公布2026財年第四季財報。營收年增379%,達到創紀錄的542億美元,這是其連續第六個營收創紀錄的季度,也較前一季成長31%。每股盈餘為32.87美元,全年營收達1,332億美元。儘管如此,由於投資人對公司龐大的資本支出計畫感到疑慮,財報公布後股價仍然下跌。
對於2027財年第一季,美光預估營收約為615億美元,每股盈餘約為38.15美元,上下浮動1美元。若能實現,將再度創下紀錄。管理層也計畫在2027財年上半年投入約250億美元的資本支出,以增加產能應付需求。
分析師怎麼看美光股票
根據42位華爾街分析師的評估,美光獲得「強力買進」評級,平均目標價為1,563.22美元,較目前股價有約68%的上漲空間。因此,即使像 Wood 這樣的質疑者擔心記憶體榮景無法持續,華爾街仍認為這檔股票還有相當大的上升空間。
本文僅供參考,不構成財務建議。投資涉及風險,包括可能的本金損失。投資前請進行充分的盡職調查並諮詢合格財務顧問。

Jason Wu
華爾街金融分析師,專注於宏觀經濟趨勢與市場動態研究